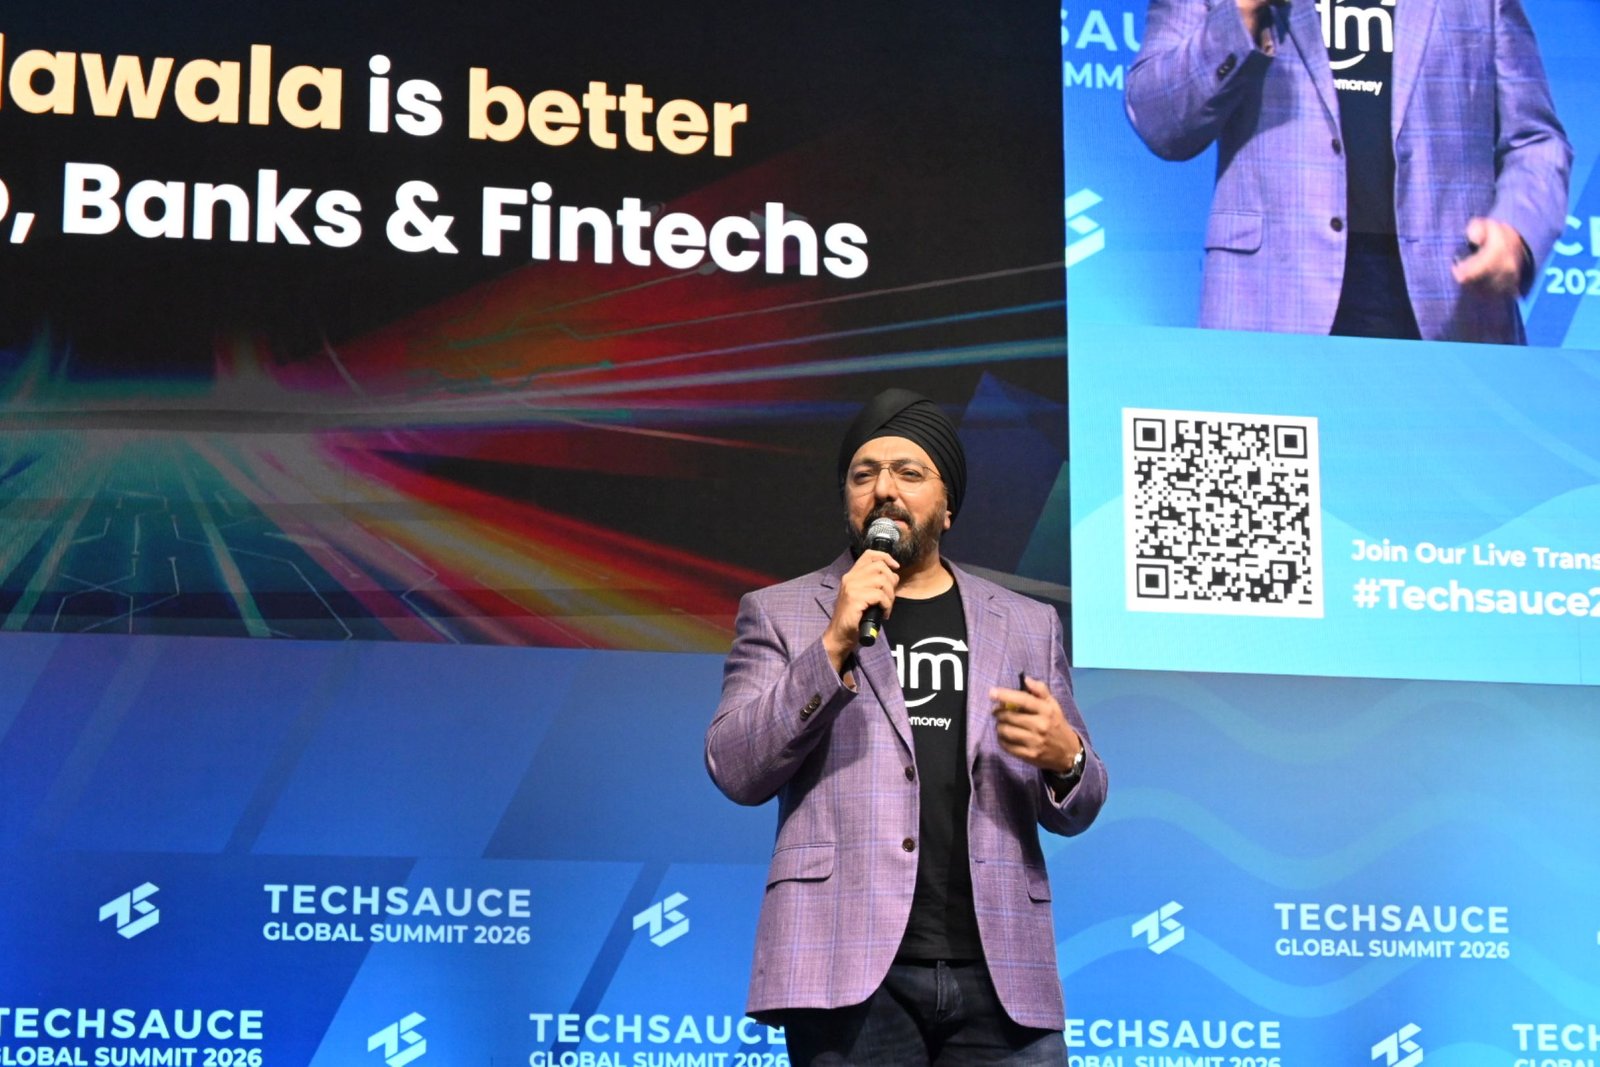
ในงาน Techsauce Global Summit 2026 คุณอัศวิน พละพงศ์พานิช ประธานเจ้าหน้าที่บริหารและผู้ก่อตั้งร่วม DeeMoney (ดีมันนี่) ได้ขึ้นเวทีฉายภาพวิสัยทัศน์ ท่ามกลางผู้นำด้านเทคโนโลยีและนวัตกรรมการเงิน พร้อมสะท้อนมุมมองที่ท้าทายเกี่ยวกับอุตสาหกรรมชำระเงินระหว่างประเทศ จากประสบการณ์ของ DeeMoney ในฐานะฟินเทคชั้นนำด้านการโอนเงินข้ามพรมแดนของไทย ซึ่งผ่านการประมวลผลมูลค่าธุรกรรมรวมกว่า 5 พันล้านดอลลาร์สหรัฐ (ราว 1.7 แสนล้านบาท) และรองรับธุรกรรมหลายล้านรายการตลอดทศวรรษที่ผ่านมา พร้อมชี้ให้เห็นว่า สิ่งที่ยากที่สุดในการโอนเงินข้ามประเทศแท้จริงแล้วไม่ใช่เรื่องของ ‘เทคโนโลยี’
คุณอัศวิน พละพงศ์พานิช กล่าวว่า “ตอนที่เราเริ่มต้นก่อตั้ง DeeMoney เราเคยเชื่อว่าการสร้างแอปพลิเคชันที่ใช้งานง่ายและการยืนยันตัวตนแบบดิจิทัลคือคำตอบ แต่ความจริงที่เราค้นพบหลังจากประมวลผลเงินมูลค่าหลายพันล้านดอลลาร์คือ เทคโนโลยีเป็นเพียงสิ่งส่งผ่านข้อมูลเท่านั้น แต่ ‘ความไว้วางใจ’ ต่างหากคือสิ่งที่ขับเคลื่อนเงินอย่างแท้จริง”
ในช่วงการบรรยายหัวข้อ “Unspoken Facts of Global Payments: How Fintechs Changed the Banking Game” คุณอัศวินได้ยกตัวอย่างเครือข่ายการโอนเงินนอกระบบ ซึ่งยังคงมีการหมุนเวียนเงินสูงถึง 3 แสนล้านดอลลาร์สหรัฐต่อปี โดยอาศัยเพียงความไว้วางใจเป็นหลัก โดยเครือข่ายเหล่านี้สามารถครองสัดส่วนการโอนเงินจำนวนมากในพื้นที่ที่การเข้าถึงบริการทางการเงินของธนาคารพาณิชย์ยังคงมีข้อจำกัด
การขยายธุรกิจของ DeeMoney จนสามารถรองรับมูลค่าธุรกรรมรวมกว่า 5 พันล้านดอลลาร์สหรัฐทั่วโลก ทำให้คุณอัศวินต้องเผชิญกับความจริงที่ผู้ก่อตั้งสตาร์ทอัพด้านเทคโนโลยีหลายคนมองข้าม นั่นคือ “ระบบชำระเงินระดับโลก แท้จริงแล้วไม่ได้มีเครือข่ายเดียวที่เชื่อมกันได้ทั้งหมด” แม้จะมีโครงสร้างพื้นฐานอย่าง SWIFT คอยส่งข้อมูลธุรกรรมระหว่างประเทศ แต่ในความเป็นจริงไม่มี “ทางหลวงทางการเงิน” สายเดียวที่เชื่อมทุกอย่างเข้าด้วยกัน การโอนเงินให้ราบรื่นจึงต้องอาศัยการเชื่อมต่อระบบธนาคารท้องถิ่นและกรอบการกำกับดูแลของแต่ละประเทศเข้าด้วยกัน ซึ่งประสบการณ์ตรงนี้ชี้ให้เห็นว่า แพลตฟอร์มการชำระเงินแท้จริงแล้วคือผู้บริหารจัดการสภาพคล่องและเงินทุน โดยการให้บริการโอนเงินได้ทันทีตลอด 24 ชั่วโมงทุกวัน เช่น การการันตีว่าเงินจะเข้าบัญชีผู้รับในต่างประเทศในเวลา 03:00 น. ของเช้าวันเสาร์ ต้องอาศัยการสำรองเงินล่วงหน้า (Pre-Funding) และการบริหารจัดการเงินตราต่างประเทศตลอด 24 ชั่วโมง ซึ่งเป็นกระบวนการที่ซับซ้อนเกินขีดความสามารถที่ซอฟต์แวร์เพียงอย่างเดียวจะทำได้
เบื้องหลังความซับซ้อนเปรียบเสมือน “ภูเขาน้ำแข็ง” ทางการดำเนินงานนี้ ยังช่วยปรับมุมมองในการประเมินต้นทุนการโอนเงินของทั้งอุตสาหกรรมและผู้บริโภค โดยตัวเลขค่าธรรมเนียมที่ดูดึงดูดใจ แท้จริงแล้วซ่อนความซับซ้อนมหาศาลของโครงสร้างการเงินเอาไว้ เพราะการส่งมอบบริการโอนเงินที่สะดวกและค่าธรรมเนียมเข้าถึงได้ ต้องผ่านกระบวนการบริหารจัดการส่วนต่างอัตราแลกเปลี่ยน การตรวจสอบมาตรการคว่ำบาตรอย่างเข้มงวด การสำรองสภาพคล่อง และการกระทบยอดรายการอย่างต่อเนื่องตลอดเวลา ทั้งนี้ คุณอัศวินได้อธิบายถึงศักยภาพในการขยายตัวของเครือข่ายผ่านสูตร: เทคโนโลยี (Technology) x การปฏิบัติตามกฎระเบียบ (Compliance) x สภาพคล่อง (Liquidity) x ความไว้วางใจ (Trust) เพื่อให้เห็นภาพว่าเหตุใดฟินเทคจำนวนมากจึงล้มเหลวในการขยายธุรกิจสู่เวทีระดับโลก เพราะปัจจัยทั้งหมดส่งผลสอดประสานกันแบบทวีคูณ มากกว่าจะเป็นเพียงผลรวมของการบวก หากปัจจัยใดปัจจัยหนึ่งเป็นศูนย์หรือล้มเหลว ระบบทั้งหมดจะไม่สามารถทำงานได้ โดยสำหรับลูกค้าแล้ว การก้าวผ่านความซับซ้อนเหล่านี้คือสิ่งที่เปลี่ยนเครื่องมือโอนเงินธรรมดา ให้กลายเป็นพันธมิตรทางการเงินที่ไว้วางใจได้ และมอบความแน่นอนสูงสุดในทุก ๆ ธุรกรรมทางการเงิน
นอกจากนี้ คุณอัศวินยังชี้ให้เห็นถึงช่องว่างเชิงโครงสร้างที่ขยายกว้างขึ้น ระหว่างการออกแบบระบบการเงินแบบดั้งเดิมกับวิถีชีวิตของผู้บริโภคยุคใหม่ โครงสร้างพื้นฐานของธนาคารแบบเดิมถูกออกแบบมาเพื่อการฝากถอน การควบคุม และการบริหารความเสี่ยงเป็นหลัก แต่การเติบโตอย่างก้าวกระโดดของอีคอมเมิร์ซและบริการดิจิทัลแบบเรียลไทม์ในช่วงไม่กี่ปีที่ผ่านมา ได้เปลี่ยนความคาดหวังของผู้บริโภคไปสู่การชำระเงินที่ต้องรวดเร็วทันที ทำได้ตลอด 24 ชั่วโมง และไร้รอยต่อ ซึ่งเป็นความรวดเร็วที่สถาปัตยกรรมธนาคารแบบดั้งเดิมไม่ได้ถูกออกแบบมาเพื่อรองรับตั้งแต่แรก
คุณอัศวิน เน้นย้ำว่า “ลูกค้าไม่ได้จ่ายเงินให้เราเพียงเพื่อโอนเงินจากจุด A ไปยังจุด B แต่เพื่อให้เราเปลี่ยนความไม่แน่นอน ให้เป็นความมั่นใจ บทบาทที่แท้จริงของฟินเทคคือการประสานช่องว่างระหว่างความมั่นคงระดับธนาคาร เข้ากับความเร็วในระดับที่ผู้บริโภคต้องการ เพื่อสร้างความมั่นใจสูงสุดว่าเงินจะถึงจุดหมายอย่างปลอดภัย”
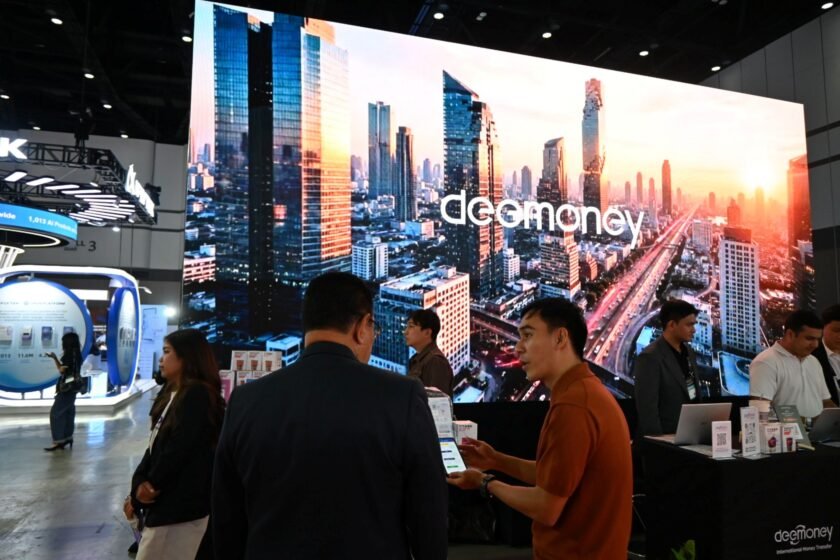
สำหรับทิศทางในอนาคต DeeMoney มองว่าสถาปัตยกรรมทางการเงินข้ามพรมแดนจะวิวัฒนาการไปอีกขั้นเพื่อลดภาระต้นทุนด้านสภาพคล่องและการสำรองเงินล่วงหน้า โดยในภูมิทัศน์การเงินระดับสากล เงินฝากโทเคน (Deposit-based tokens) และสเตเบิลคอยน์ (Stablecoins) เช่น USDC กำลังก้าวเข้ามาเป็นเครื่องมือที่มีศักยภาพ ซึ่งอาจช่วยลดความต้องการสภาพคล่องในระบบบริหารเงินทุนได้ในอนาคต ทั้งนี้ขึ้นอยู่กับการพัฒนากรอบกฎหมายและการอนุมัติจากธนาคารกลางในแต่ละประเทศ
ยิ่งไปกว่านั้น เมื่อระบบชำระเงินถูกผสานเข้ากับกระบวนการทำงานดิจิทัลอย่างแนบเนียนมากขึ้นอุตสาหกรรมจะเกิดการเปลี่ยนแปลงครั้งใหญ่จาก “ความไว้วางใจที่เริ่มต้นโดยมนุษย์” ไปสู่ “ความไว้วางใจผ่านระบบอัตโนมัติ” โดยมีระบบปัญญาประดิษฐ์หรือเอไอเอเจนต์ เป็นผู้อนุมัติและดำเนินธุรกรรมทางการเงินแทนผู้ใช้งานในอนาคต
สามารถเรียนรู้เพิ่มเติมเกี่ยวกับวิสัยทัศน์ของ DeeMoney ต่ออนาคตของการเงินระหว่างประเทศได้ที่ www.deemoney.com